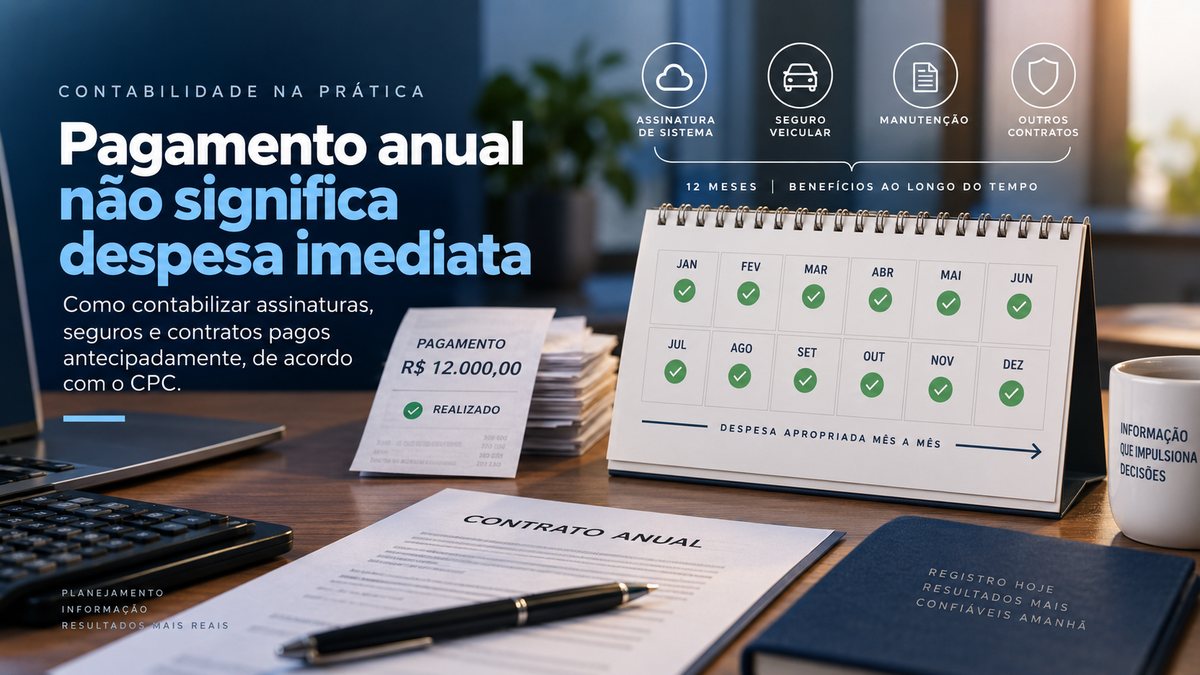
É comum uma empresa contratar um serviço por doze meses e realizar todo o pagamento no início do contrato. Isso acontece, por exemplo, com assinaturas de sistemas de gestão, licenças de software, seguros de veículos, seguros patrimoniais, hospedagem de sites, serviços de suporte, anuidades e contratos de manutenção.
Embora o dinheiro saia integralmente do caixa em um único mês, isso não significa que todo o valor deva ser reconhecido imediatamente como despesa.
Na contabilidade, o momento do pagamento e o momento do reconhecimento da despesa podem ser diferentes. Quando o contrato produzir benefícios ao longo de vários meses, o valor pago antecipadamente deve ser inicialmente registrado no ativo e apropriado ao resultado conforme o serviço ou a cobertura contratada for sendo consumida.
O pagamento ocorreu hoje, mas o benefício será recebido ao longo do ano
Imagine que uma empresa contrate um sistema de gestão pelo período de 12 meses, pagando antecipadamente o valor de R$ 12.000,00.
Financeiramente, a empresa desembolsou R$ 12.000,00 no primeiro mês. Contudo, contabilmente, ela ainda não consumiu todo o serviço no momento do pagamento.
Na data da contratação, a empresa adquiriu o direito de utilizar o sistema durante os próximos doze meses. Esse direito representa um benefício econômico futuro e, enquanto ainda não tiver sido consumido, deve permanecer registrado no ativo.
Assim, o pagamento inicial não deve ser tratado integralmente como despesa. O valor deve ser reconhecido, inicialmente, em uma conta como:
- despesas antecipadas;
- assinaturas e licenças a apropriar;
- seguros a apropriar;
- serviços contratados antecipadamente.
Com o passar dos meses, a parcela correspondente ao período utilizado é retirada do ativo e reconhecida como despesa no resultado.
O que os pronunciamentos contábeis dizem sobre despesas antecipadas
O fundamento para esse tratamento está no regime de competência.
De acordo com o CPC 26 – Apresentação das Demonstrações Contábeis, as demonstrações contábeis, com exceção das informações sobre fluxos de caixa, devem ser elaboradas utilizando-se o regime de competência. Nesse regime, ativos, passivos, receitas e despesas são reconhecidos quando atendem às respectivas definições e aos critérios de reconhecimento, e não simplesmente quando ocorre o recebimento ou o pagamento.
O CPC 00 (R2) define ativo como um recurso econômico presente controlado pela entidade em decorrência de eventos passados. Também estabelece que recurso econômico é um direito com potencial de produzir benefícios econômicos.
Quando a empresa paga antecipadamente uma assinatura anual, um seguro ou outro contrato semelhante, ela passa a controlar um direito: receber o serviço, utilizar o sistema ou contar com determinada cobertura durante o prazo contratado.
Enquanto esse direito ainda existir, o valor correspondente permanece no ativo. À medida que o prazo passa e o benefício é consumido, o ativo diminui e a despesa é reconhecida no resultado.
Em outras palavras, a contabilização deve acompanhar a realidade econômica do contrato, e não apenas a movimentação bancária.
Exemplo prático: assinatura anual de sistema
Considere a seguinte contratação:
- valor do contrato: R$ 12.000,00;
- prazo: 12 meses;
- pagamento: integral no início do contrato;
- início da utilização: 1º de janeiro;
- apropriação mensal: R$ 1.000,00.
Lançamento no momento do pagamento
No pagamento, a empresa registra o direito de utilizar o sistema durante os próximos doze meses:
| Lançamento | Conta | Valor |
|---|---|---|
| Débito | Assinaturas de sistemas a apropriar | R$ 12.000,00 |
| Crédito | Bancos | R$ 12.000,00 |
Nesse momento, houve redução do caixa, mas ainda não ocorreu o consumo integral do serviço.
A conta “Assinaturas de sistemas a apropriar” fica registrada no ativo circulante, considerando que o benefício será consumido dentro dos doze meses seguintes.
Apropriação mensal da despesa
Ao final de cada mês, deve ser reconhecida a parcela do serviço efetivamente utilizada:
| Lançamento | Conta | Valor |
|---|---|---|
| Débito | Despesa com sistemas e softwares | R$ 1.000,00 |
| Crédito | Assinaturas de sistemas a apropriar | R$ 1.000,00 |
Esse lançamento será repetido mensalmente durante os doze meses do contrato.
Ao final do período:
- os R$ 12.000,00 terão sido integralmente reconhecidos como despesa;
- a conta de despesas antecipadas ficará zerada;
- o resultado de cada mês suportará apenas a parcela correspondente ao serviço consumido naquele período.
Exemplo com seguro de veículo
O mesmo raciocínio pode ser aplicado a uma apólice de seguro veicular.
Suponha que a empresa pague R$ 6.000,00 por uma cobertura válida de 1º de abril de determinado ano até 31 de março do ano seguinte.
No pagamento, o lançamento pode ser:
| Lançamento | Conta | Valor |
|---|---|---|
| Débito | Seguros a apropriar | R$ 6.000,00 |
| Crédito | Bancos | R$ 6.000,00 |
Considerando uma apropriação linear em doze meses, a despesa mensal será de R$ 500,00:
| Lançamento | Conta | Valor |
|---|---|---|
| Débito | Despesa com seguros | R$ 500,00 |
| Crédito | Seguros a apropriar | R$ 500,00 |
A apropriação começa no mês em que a cobertura entra em vigor, ainda que o pagamento tenha ocorrido antes.
Se a apólice atravessar dois exercícios sociais, a parcela ainda não consumida permanecerá no ativo no encerramento do primeiro exercício e será apropriada nos meses seguintes.
A apropriação deve ser sempre dividida igualmente?
Nem sempre.
A divisão linear é adequada quando o benefício é consumido de maneira uniforme ao longo do contrato, como normalmente ocorre com:
- assinaturas mensais ou anuais de sistemas;
- licenças de uso contínuo;
- seguros com cobertura anual;
- hospedagem de sites;
- contratos de suporte contínuo;
- serviços de monitoramento;
- anuidades que garantam acesso durante todo o período.
Entretanto, se o contrato indicar que o serviço será prestado de forma desigual, a apropriação deve acompanhar o padrão real de consumo do benefício.
Imagine, por exemplo, um contrato anual de manutenção que concentre a maior parte das revisões e dos serviços técnicos em determinados meses. Dependendo da materialidade e das condições contratuais, uma apropriação simplesmente linear pode não representar adequadamente a realidade econômica.
Portanto, o contrato deve ser analisado antes da definição do critério de apropriação.
O prazo contratual é mais importante que a data do pagamento
Um erro recorrente é utilizar a quantidade de parcelas pagas para definir o período da despesa.
Por exemplo, um contrato pode ter duração de doze meses, mas ser pago:
- integralmente no início;
- em duas parcelas;
- em três parcelas;
- no cartão de crédito;
- por meio de financiamento;
- após o início da prestação do serviço.
O modo de pagamento altera o caixa e, em algumas situações, pode gerar uma obrigação financeira. Contudo, não altera necessariamente o período em que a despesa deve ser reconhecida.
A apropriação deve acompanhar o período de utilização ou cobertura previsto no contrato.
Assim, um sistema utilizado durante doze meses normalmente deve ser apropriado ao longo desses doze meses, independentemente de ter sido pago à vista ou parcelado.
Como fica quando o pagamento é parcelado
Suponha que a empresa contrate um serviço anual de R$ 12.000,00, mas faça o pagamento em três parcelas de R$ 4.000,00.
Se o contrato já tiver criado uma obrigação não cancelável pelo valor total, poderá ser necessário reconhecer, conforme as condições contratuais, o direito referente ao serviço e a correspondente obrigação a pagar.
De forma simplificada, o registro inicial poderá envolver:
| Lançamento | Conta | Valor |
|---|---|---|
| Débito | Serviços contratados antecipadamente | R$ 12.000,00 |
| Crédito | Fornecedores ou serviços a pagar | R$ 12.000,00 |
A cada pagamento:
| Lançamento | Conta | Valor |
|---|---|---|
| Débito | Fornecedores ou serviços a pagar | R$ 4.000,00 |
| Crédito | Bancos | R$ 4.000,00 |
E, mensalmente, ocorrerá a apropriação da despesa:
| Lançamento | Conta | Valor |
|---|---|---|
| Débito | Despesa com o serviço | R$ 1.000,00 |
| Crédito | Serviços contratados antecipadamente | R$ 1.000,00 |
Entretanto, esse tratamento depende das condições do contrato. Em contratos canceláveis, sujeitos à renovação mensal ou sem obrigação presente pelo valor integral, a contabilização pode ser diferente.
Por isso, é necessário verificar se existe uma obrigação efetiva e não apenas uma expectativa de pagamentos futuros.
E quando parte do contrato ultrapassa doze meses?
Os valores antecipados devem ser classificados entre ativo circulante e ativo não circulante conforme o prazo esperado para sua realização.
A parcela que será apropriada dentro do ciclo operacional normal ou nos doze meses seguintes à data do balanço normalmente será apresentada no ativo circulante.
Caso parte do direito somente seja consumida após esse período, essa parcela poderá ser classificada no ativo não circulante.
Considere um contrato de 24 meses no valor de R$ 24.000,00, pago integralmente no início. Se, na data do balanço, ainda restarem 18 meses de utilização, poderá ser necessário separar:
- a parcela correspondente aos próximos 12 meses no ativo circulante;
- a parcela correspondente aos seis meses posteriores no ativo não circulante.
Essa separação melhora a apresentação da posição patrimonial da empresa.
Por que reconhecer tudo como despesa no pagamento é um problema?
O reconhecimento integral no mês do pagamento pode distorcer as demonstrações contábeis.
No primeiro mês, a empresa apresentaria:
- uma despesa excessivamente elevada;
- um lucro artificialmente reduzido ou até mesmo prejuízo;
- um ativo menor do que o efetivamente existente.
Nos meses seguintes, ocorreria o problema contrário: a empresa continuaria utilizando o serviço ou mantendo a cobertura do seguro, mas não reconheceria nenhuma despesa relacionada a esse benefício.
Isso prejudica:
- a comparação dos resultados mensais;
- a análise da margem;
- a elaboração do orçamento;
- o acompanhamento dos custos administrativos;
- a avaliação da rentabilidade;
- a tomada de decisões pelos gestores.
A apropriação mensal permite que cada período suporte a parcela da despesa que efetivamente lhe corresponde.
Controle auxiliar das despesas antecipadas
Para evitar erros, a empresa deve manter um controle auxiliar com, no mínimo:
- nome do fornecedor;
- descrição do contrato;
- data de início;
- data de término;
- valor total;
- quantidade de meses ou dias de vigência;
- valor apropriado por período;
- saldo ainda não apropriado;
- centro de custo;
- conta contábil da despesa;
- documento fiscal;
- contrato ou apólice correspondente.
Em contratos iniciados ou encerrados no meio do mês, a empresa também deve definir se a apropriação será feita por mês completo ou proporcionalmente aos dias de vigência.
A apropriação diária pode ser mais adequada quando os valores forem relevantes. Para contratos de menor materialidade, a empresa poderá adotar uma política simplificada, desde que seja consistente, razoável e formalmente definida.
Atenção à data de início da vigência
O pagamento antecipado não significa que a apropriação deva começar imediatamente.
Uma assinatura pode ser paga em dezembro, mas ter vigência apenas a partir de janeiro. Da mesma forma, um seguro pode ser contratado e pago antes da data inicial da cobertura.
Nessas situações, o valor permanece integralmente no ativo até o início da vigência.
A despesa deve começar a ser reconhecida quando a empresa efetivamente passar a receber o benefício contratual.
Cancelamento, restituição ou interrupção do contrato
Caso o contrato seja cancelado antes do término, o saldo ainda registrado no ativo deve ser analisado.
Se a empresa tiver direito à restituição, o valor poderá ser reclassificado para uma conta de valores a receber.
Se não houver restituição e a empresa perder o direito de utilizar o serviço, poderá ser necessário reconhecer imediatamente como despesa a parcela ainda não apropriada.
Se houver disputa com o fornecedor, o tratamento dependerá da possibilidade de recuperação do valor e das evidências disponíveis.
O tratamento contábil também vale para pequenas empresas?
Sim. O princípio econômico permanece válido para empresas de diferentes portes.
Nas entidades que utilizam o CPC PME ou normas contábeis aplicáveis às microempresas e empresas de pequeno porte, também deve ser observada a adequada separação entre pagamento e reconhecimento da despesa, respeitando a materialidade e a estrutura contábil aplicável.
Para valores pouco relevantes, a entidade pode adotar procedimentos simplificados, desde que isso não gere distorção relevante e esteja de acordo com sua política contábil.
A materialidade, portanto, deve ser avaliada considerando não apenas o valor isolado do contrato, mas também o impacto acumulado de diversos pagamentos antecipados.
Pagamento antecipado não é necessariamente ativo imobilizado ou ativo intangível
Outro cuidado importante é não confundir o direito temporário de utilização de um serviço com a aquisição definitiva de um bem ou software.
Uma assinatura anual de sistema em nuvem, na qual a empresa apenas acessa uma plataforma administrada pelo fornecedor, normalmente representa um serviço contratado antecipadamente.
Nesse caso, o valor tende a ser apropriado como despesa ao longo do contrato.
A análise pode ser diferente quando a empresa adquire uma licença permanente, controla efetivamente um software ou realiza investimentos que atendam aos critérios de reconhecimento de ativo intangível.
Portanto, antes de classificar o gasto, é necessário entender o que foi adquirido:
- acesso temporário a um serviço;
- licença de uso por prazo determinado;
- licença permanente;
- desenvolvimento ou aquisição de software controlado pela empresa;
- direito contratual específico;
- serviço de implantação, personalização ou manutenção.
Nem todo gasto com software recebe o mesmo tratamento contábil.
Conclusão
Quando uma empresa paga antecipadamente um contrato anual, como uma assinatura de sistema, um seguro de veículo ou um serviço de manutenção, a saída integral de dinheiro não representa, necessariamente, uma despesa integral naquele momento.
O valor pago corresponde, inicialmente, a um direito de receber serviços ou benefícios durante determinado período. Por isso, deve ser registrado no ativo e apropriado ao resultado conforme o contrato for sendo consumido.
A lógica pode ser resumida da seguinte forma:
- Pagamento: reduz o caixa.
- Registro inicial: reconhece o direito no ativo.
- Consumo do contrato: reduz o ativo e reconhece a despesa.
Esse procedimento respeita o regime de competência, melhora a qualidade das informações contábeis e evita que o resultado de um único mês seja distorcido por despesas que, economicamente, pertencem a vários períodos.
Mais do que uma exigência técnica, a apropriação correta permite que empresários e gestores compreendam quanto cada mês realmente custou e tomem decisões com base em números que refletem melhor a realidade da empresa.
Axidia
O mês fecha com o custo que é dele, não com o que saiu do banco
O controle auxiliar que este artigo descreve vive entre o contrato, o lançamento e o resultado. No Axidia, a escrituração contábil (plano de contas, diário, razão, balancete e apuração) e o financeiro ficam na mesma base de dados, e o contador acessa a escrituração do cliente por liberação dele.
Financeiro com centro de custo entra a partir do plano PRO. São 7 dias para testar, sem cartão de crédito e sem fidelidade.
Perguntas frequentes sobre despesas antecipadas
Pagamento antecipado é despesa no mês do pagamento?
Não, quando o contrato produzir benefícios ao longo de vários meses. Nesse caso o valor pago antecipadamente é registrado no ativo e apropriado ao resultado conforme o serviço ou a cobertura contratada for sendo consumida. A saída de dinheiro do caixa não determina, por si só, o reconhecimento integral de uma despesa.
Em que conta registrar o valor pago antecipadamente?
Em uma conta de despesas antecipadas no ativo, como assinaturas e licenças a apropriar, seguros a apropriar ou serviços contratados antecipadamente. Com o passar dos meses, a parcela correspondente ao período utilizado é retirada do ativo e reconhecida como despesa no resultado.
Como contabilizar uma assinatura anual de R$ 12.000,00?
No pagamento, débito em Assinaturas de sistemas a apropriar e crédito em Bancos, por R$ 12.000,00. Ao final de cada mês, débito em Despesa com sistemas e softwares e crédito em Assinaturas de sistemas a apropriar, por R$ 1.000,00, repetindo o lançamento durante os doze meses do contrato.
Qual norma fundamenta o tratamento das despesas antecipadas?
O regime de competência. O CPC 26 determina que as demonstrações contábeis, com exceção das informações sobre fluxos de caixa, sejam elaboradas por competência. O CPC 00 (R2) define ativo como um recurso econômico presente controlado pela entidade em decorrência de eventos passados, e recurso econômico como um direito com potencial de produzir benefícios econômicos.
A apropriação precisa ser sempre linear?
Nem sempre. A divisão linear é adequada quando o benefício é consumido de maneira uniforme ao longo do contrato. Se o contrato indicar que o serviço será prestado de forma desigual, a apropriação deve acompanhar o padrão real de consumo do benefício.
Quando começa a apropriação de um seguro pago antes do início da cobertura?
No mês em que a cobertura entra em vigor, ainda que o pagamento tenha ocorrido antes. Até lá o valor permanece integralmente no ativo, porque a empresa ainda não passou a receber o benefício contratual.
Pagar parcelado muda o período em que a despesa é reconhecida?
Não necessariamente. O modo de pagamento altera o caixa e, em algumas situações, pode gerar uma obrigação financeira, mas a apropriação deve acompanhar o período de utilização ou cobertura previsto no contrato. Um sistema utilizado durante doze meses normalmente é apropriado ao longo desses doze meses, tenha sido pago à vista ou parcelado.
Como classificar um contrato que ultrapassa doze meses?
Pelo prazo esperado de realização. A parcela que será apropriada dentro do ciclo operacional normal ou nos doze meses seguintes à data do balanço normalmente é apresentada no ativo circulante, e a parcela consumida somente após esse período pode ser classificada no ativo não circulante.
O que fazer com o saldo quando o contrato é cancelado antes do término?
O saldo ainda registrado no ativo deve ser analisado. Havendo direito à restituição, o valor pode ser reclassificado para uma conta de valores a receber. Sem restituição, e perdido o direito de utilizar o serviço, pode ser necessário reconhecer imediatamente como despesa a parcela ainda não apropriada.
Esse tratamento vale para microempresas e empresas de pequeno porte?
Sim. Nas entidades que utilizam o CPC PME ou normas contábeis aplicáveis às microempresas e empresas de pequeno porte também deve ser observada a separação entre pagamento e reconhecimento da despesa, respeitando a materialidade. Para valores pouco relevantes é possível adotar procedimentos simplificados, desde que isso não gere distorção relevante e esteja de acordo com a política contábil.