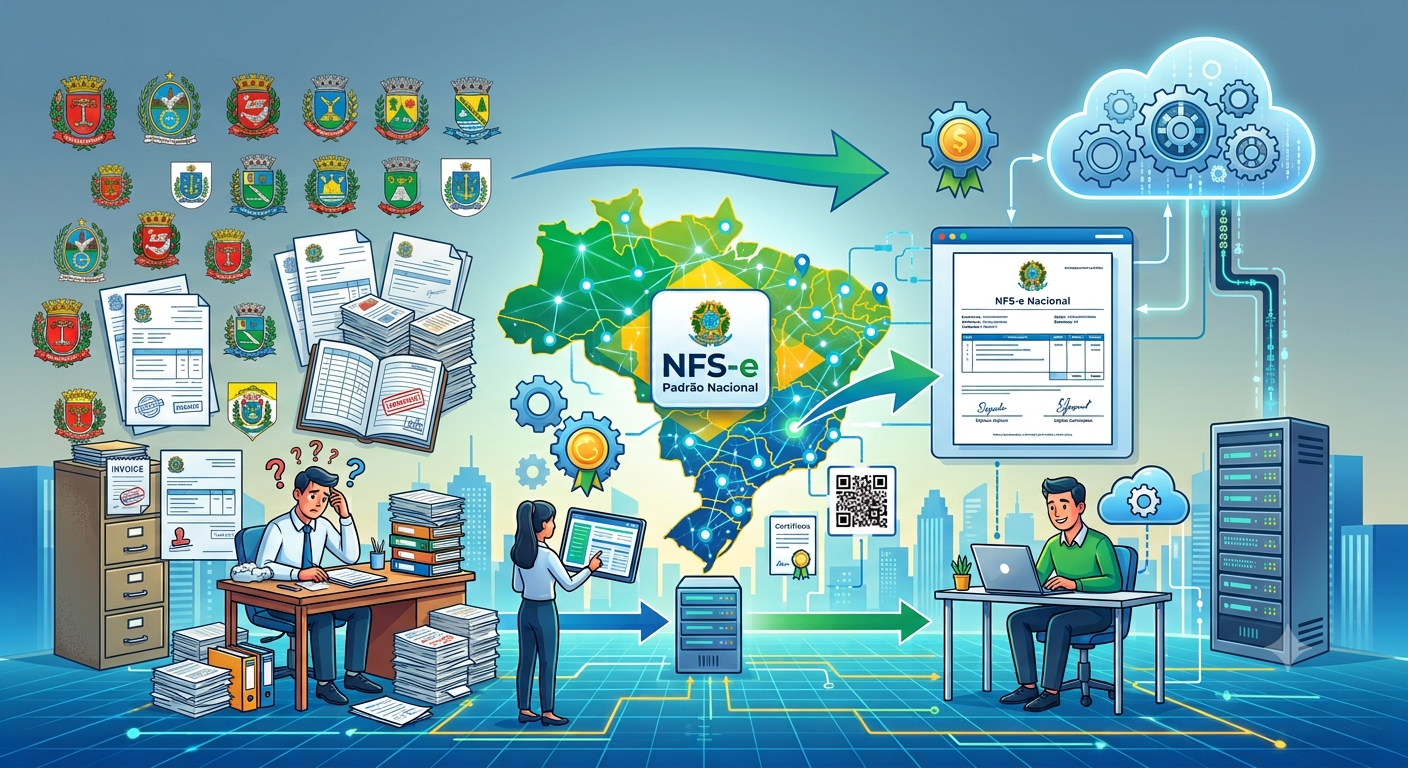
Se a sua empresa presta serviço em mais de uma cidade, você já sentiu na prática o problema que a NFS-e padrão nacional vem resolver. Durante muitos anos, emitir uma nota fiscal de serviço no Brasil significava lidar com as regras e o sistema de cada prefeitura.
Uma empresa que prestasse serviços em cidades diferentes poderia encontrar portais, cadastros, códigos, formas de integração e procedimentos completamente distintos. Para os sistemas de gestão, isso significava manter diversas conexões diferentes. Para contadores e empresários, representava mais retrabalho e maior risco de erros.
O modelo desenvolvido pela ABRASF ajudou a reduzir parte dessa fragmentação. Agora, com a implantação da NFS-e padrão nacional e as mudanças trazidas pela Reforma Tributária, o país avança para uma nova etapa.
A principal mudança não é apenas tecnológica. Trata-se de criar um documento fiscal capaz de funcionar em uma estrutura nacional, receber as informações do IBS e da CBS e permitir maior integração entre empresas, municípios e administrações tributárias.
O que é o padrão ABRASF?
A ABRASF é a Associação Brasileira das Secretarias de Finanças das Capitais. Entre seus projetos, a entidade desenvolveu um modelo conceitual para a Nota Fiscal de Serviço Eletrônica.
Esse modelo definiu uma forma organizada de transmitir as informações da nota entre o sistema utilizado pela empresa e o ambiente da prefeitura. Na prática, ele orientou elementos como:
- os dados que deveriam constar na nota;
- a forma de envio das informações;
- os procedimentos de consulta;
- o cancelamento;
- a substituição do documento;
- o retorno das autorizações e rejeições.
A versão 2.04 é uma das versões disponibilizadas pela ABRASF, acompanhada de manual, esquema dos arquivos, códigos de erros e demais documentos técnicos. Para o empresário, entretanto, não é necessário conhecer os detalhes desses arquivos. O mais importante é compreender que o padrão ABRASF ajudou muitos municípios e fornecedores de sistemas a falar uma linguagem semelhante. Foi esse padrão que organizou emissores municipais como o SGISS, o sistema de NFS-e de Goiânia.
O padrão ABRASF resolveu todas as diferenças entre os municípios?
Não. O modelo criou uma referência comum, mas sua adoção dependia de cada município. Além disso, as prefeituras podiam manter particularidades próprias em seus sistemas, cadastros, códigos de serviços, regras de validação e procedimentos de emissão.
Por isso, dois municípios que utilizavam tecnologias inspiradas no mesmo modelo ainda podiam exigir integrações e configurações diferentes. Na prática, os fornecedores de sistemas continuaram precisando acompanhar:
- alterações realizadas pelas prefeituras;
- versões diferentes do padrão;
- regras municipais específicas;
- sistemas próprios que não seguiam integralmente o modelo;
- mudanças nos endereços e serviços de comunicação.
O padrão ABRASF melhorou a organização, mas não criou uma NFS-e verdadeiramente única para todo o país.
O que é a NFS-e padrão nacional?
A NFS-e padrão nacional é uma estrutura mais ampla. Ela não se limita a sugerir um formato de integração para os municípios. O projeto reúne um ambiente nacional de dados, documentação técnica, serviços de consulta, APIs de integração e ferramentas públicas de emissão.
O Portal Nacional da NFS-e mantém a documentação utilizada em produção, os materiais de testes, as APIs e as atualizações relacionadas à Reforma Tributária do Consumo.
O modelo foi desenvolvido com participação de entidades municipalistas, da ABRASF e da Receita Federal. Com a Lei Complementar nº 214/2025, a NFS-e padrão nacional passou a ocupar papel essencial na implantação do IBS e da CBS. A própria ABRASF informou que, diante da consolidação do modelo nacional, deixaria de realizar novas atualizações em seu modelo tradicional de NFS-e.
Isso não significa que todos os portais municipais desaparecerão imediatamente. Um município pode utilizar componentes próprios e, ao mesmo tempo, compartilhar os dados conforme a estrutura nacional. O ponto principal é que a informação fiscal passa a convergir para um padrão comum.
Qual é a diferença entre o modelo ABRASF e a NFS-e nacional?
A diferença pode ser entendida de forma simples. O padrão ABRASF funcionou como uma referência técnica para ajudar os municípios a organizar seus próprios modelos de NFS-e. A NFS-e padrão nacional busca ser a própria estrutura nacional do documento e do compartilhamento das informações.
No modelo anterior, o sistema da empresa precisava se adaptar à prefeitura. No novo modelo, a tendência é que municípios e sistemas passem a se adaptar a uma estrutura nacional comum.
Essa diferença é importante porque a NFS-e precisará atender não apenas às regras do ISS municipal, mas também às novas informações relacionadas ao IBS e à CBS.
Por que o modelo ABRASF deixará de ser atualizado?
O modelo tradicional da ABRASF cumpriu um papel importante durante a fase em que cada município desenvolvia ou contratava sua própria solução. Com a criação de uma estrutura nacional, manter paralelamente outro padrão em evolução poderia prolongar a fragmentação que o novo projeto pretende reduzir.
A ABRASF anunciou o encerramento das atualizações de seu modelo após a consolidação da NFS-e padrão nacional. Isso não apaga as versões existentes nem faz com que as integrações atuais parem de funcionar de um dia para o outro. Significa, porém, que a evolução futura tende a ocorrer dentro do modelo nacional.
Os sistemas municipais e empresariais ainda poderão utilizar estruturas antigas durante a transição, mas precisarão acompanhar a integração e o envio das informações exigidas nacionalmente.
A Reforma Tributária acelerou essa mudança
A Reforma Tributária criou o IBS e a CBS e estabeleceu uma nova forma de tributação do consumo. Para que esses tributos funcionem, os documentos fiscais precisam trazer informações padronizadas. Não seria eficiente implantar uma tributação nacional mantendo milhares de modelos incompatíveis de notas de serviço.
Por isso, a NFS-e padrão nacional ganhou importância estratégica. As notas passarão a receber campos e informações necessários à apuração dos novos tributos. O Portal da NFS-e já publica notas técnicas específicas para adaptar o documento ao contexto da Reforma Tributária, um movimento que dialoga com o que já está definido na Reforma Tributária para a nota fiscal e com o acompanhamento dos decretos mês a mês.
Essa é uma das principais razões para a mudança: o padrão anterior foi criado principalmente em torno do ISS. O novo documento precisa conviver com o ISS durante a transição e, ao mesmo tempo, comportar IBS, CBS e novas formas de classificação das operações.
O que muda para o empresário?
No primeiro momento, a diferença pode parecer pequena. O empresário continuará informando o cliente, descrevendo o serviço, preenchendo o valor e emitindo a nota. O emissor público nacional, por exemplo, oferece acesso pelo navegador e pelo aplicativo, conforme o perfil do contribuinte.
Por trás dessa emissão, porém, haverá mais informações sendo organizadas e compartilhadas. O sistema precisará reconhecer:
- o tipo de serviço prestado;
- o tratamento tributário da operação;
- as informações do ISS durante a transição;
- os campos relacionados ao IBS e à CBS;
- retenções e responsabilidades tributárias;
- regras para cancelamento e substituição;
- novas formas de identificação dos contribuintes.
Portanto, o processo pode continuar simples para o usuário, mas exigirá sistemas mais atualizados e cadastros mais consistentes. Algumas dessas mudanças de identificação já estão em curso, como o novo CNPJ alfanumérico e seu impacto nos cadastros.
Quais são as vantagens do padrão nacional?
Menos fragmentação
A principal vantagem é reduzir a quantidade de formatos diferentes existentes no país. Para uma empresa que atua em vários municípios, isso tende a diminuir a necessidade de aprender e manter diversos procedimentos de emissão.
Integrações mais previsíveis
Os fornecedores de sistemas passam a trabalhar com uma documentação nacional, em vez de desenvolver conexões completamente diferentes para cada prefeitura. Isso não elimina todas as particularidades locais, mas tende a tornar as atualizações mais organizadas.
Informações mais uniformes
A padronização facilita o trabalho das empresas, das contabilidades e das administrações tributárias. Documentos emitidos em municípios diferentes passam a utilizar uma estrutura comum, o que pode simplificar importações, conferências e cruzamentos de dados.
Preparação para o IBS e a CBS
A NFS-e nacional já está sendo atualizada para receber as informações da Reforma Tributária. Esse é um ponto que o modelo anterior não conseguiria atender de forma uniforme sem uma ampla reorganização nacional.
Possibilidade de emissão pública
O projeto nacional oferece um emissor web e um aplicativo oficial para contribuintes habilitados. Isso pode atender MEIs e empresas com operações mais simples, sem impedir que negócios com maior volume utilizem sistemas integrados.
Quais são os pontos de atenção?
A transição não acontecerá de uma vez
O fato de existir um padrão nacional não significa que todos os municípios abandonarão imediatamente seus sistemas. Durante algum tempo, empresas e fornecedores poderão conviver com:
- portais municipais;
- integrações antigas;
- ambientes nacionais;
- regras locais do ISS;
- novos campos do IBS e da CBS.
Essa convivência exige atenção para que a empresa não confunda a mudança do padrão tecnológico com o fim das obrigações municipais.
Padronização não significa que todos os impostos serão iguais
Os municípios continuam responsáveis pelo ISS durante o período de transição e ainda podem possuir regras próprias relacionadas a cadastro, retenção, alíquota e recolhimento. A NFS-e nacional padroniza o documento e o compartilhamento das informações. Ela não transforma automaticamente toda a legislação municipal em uma regra única.
Os sistemas precisarão de atualizações contínuas
O novo modelo ainda está evoluindo. O Portal Nacional publica versões de produção, materiais de homologação, notas técnicas e cronogramas específicos. Algumas alterações são anunciadas antes de serem efetivamente liberadas nos ambientes oficiais. Por isso, não basta o fornecedor afirmar que “emite NFS-e nacional”. Ele precisa acompanhar continuamente as alterações do projeto.
Os cadastros antigos podem gerar problemas
Descrições genéricas, códigos desatualizados e configurações copiadas de outros serviços podem se tornar um problema maior. Com mais informações sendo comparadas, a nota precisa representar corretamente o serviço realizado.
Maior padronização também significa maior capacidade de cruzamento
Quando os documentos utilizam uma estrutura comum, fica mais fácil comparar as informações fiscais, financeiras e cadastrais. Isso pode reduzir erros e retrabalho, mas também aumenta a necessidade de coerência entre contratos, notas, recebimentos e declarações tributárias.
O modelo ABRASF vai parar de funcionar imediatamente?
Não. Uma empresa não deve interpretar o encerramento das atualizações como uma desativação automática de todos os sistemas baseados na ABRASF. Integrações existentes podem continuar funcionando durante a transição, conforme a realidade de cada município e do fornecedor utilizado.
A mudança ocorre na direção da evolução tecnológica: novas adaptações, especialmente aquelas ligadas ao IBS e à CBS, estarão concentradas no padrão nacional. O risco não está em utilizar hoje um sistema que ainda se comunica com um ambiente municipal. O risco está em depender de uma solução que não possua planejamento para acompanhar a transição nacional.
O que perguntar ao fornecedor do sistema?
O empresário não precisa perguntar qual esquema de XML ou qual serviço técnico está sendo utilizado. Perguntas mais úteis seriam:
- O sistema já está preparado para a NFS-e padrão nacional?
- Ele continuará funcionando durante a transição do município?
- Como serão incluídas as informações do IBS e da CBS?
- As atualizações estão incluídas no plano contratado?
- O sistema acompanha as notas técnicas do Portal Nacional?
- As notas ficam integradas ao financeiro e à contabilidade?
- O que acontecerá se o município alterar a forma de emissão?
- O histórico das notas continuará disponível?
- Como o sistema trata rejeições, cancelamentos e substituições?
Essas perguntas ajudam a avaliar a capacidade de atualização do fornecedor sem exigir que o empresário compreenda os detalhes técnicos.
Portal público ou sistema próprio?
A existência do padrão nacional não obriga todas as empresas a contratar um emissor privado. O Portal Nacional oferece emissão pública para os contribuintes habilitados. Para um MEI ou prestador que emite poucas notas, essa ferramenta pode ser suficiente. Vale, inclusive, acompanhar o futuro do emissor gratuito da NFS-e antes de decidir depender só dele.
Um sistema integrado passa a fazer mais sentido quando a empresa precisa:
- emitir um volume maior de notas;
- utilizar vários usuários;
- integrar faturamento e contas a receber;
- automatizar o envio ao cliente;
- armazenar os documentos;
- acompanhar cancelamentos;
- reduzir preenchimentos repetitivos;
- compartilhar informações com a contabilidade.
A diferença é que o portal público atende principalmente à emissão. Um ERP pode utilizar a nota como parte de todo o processo de gestão: no Axidia, a NFS-e padrão nacional não termina quando a nota é transmitida. Ela alimenta contas a receber, conciliação e a visão da contabilidade, sem redigitação.
O fim de um padrão não significa o fim da autonomia municipal
A NFS-e padrão nacional não elimina imediatamente a participação das prefeituras. Os municípios continuam envolvidos no cadastro, na fiscalização e na administração do ISS durante a transição. Também poderão manter soluções próprias, desde que as informações sejam disponibilizadas conforme a estrutura nacional aplicável.
Portanto, a mudança deve ser entendida como uma integração nacional, e não simplesmente como a troca de todos os portais municipais por uma única tela.
O que as empresas devem fazer agora?
A primeira providência é confirmar se o sistema utilizado possui um plano claro de adaptação à NFS-e nacional. Depois, é recomendável revisar os cadastros de serviços, clientes, retenções e regras tributárias.
A empresa também deve acompanhar as orientações do contador e do município, especialmente durante os períodos em que os dois modelos estiverem convivendo. Não há necessidade de o empresário aprender XML, nomes de arquivos ou versões técnicas. Esse trabalho pertence aos fornecedores de tecnologia. O que o empresário precisa garantir é que a solução utilizada esteja preparada para acompanhar as mudanças sem interromper o faturamento.
Uma mudança maior do que a troca de leiaute
O modelo ABRASF foi fundamental para organizar a NFS-e em uma época em que cada município construía sua própria estrutura. A NFS-e padrão nacional nasce com uma proposta diferente: integrar as informações em todo o país e preparar o documento para a nova tributação sobre o consumo.
Essa transição traz vantagens claras, como maior uniformidade, integrações mais previsíveis e menos fragmentação. Ao mesmo tempo, exige atualização constante, revisão dos cadastros e atenção à convivência entre as regras atuais e as novas exigências.
Para o empresário, a principal pergunta não deve ser qual versão técnica o sistema utiliza. A pergunta realmente importante é: o emissor está preparado para acompanhar a NFS-e nacional, a Reforma Tributária e as mudanças que ainda serão implantadas?
Na Axidia, a evolução da NFS-e padrão nacional é acompanhada para que a emissão fiscal continue integrada ao financeiro e aos demais controles da empresa. O objetivo não é apenas transmitir uma nota, mas evitar que a mudança tecnológica provoque retrabalho, perda de informações ou interrupção no faturamento. Para acompanhar os próximos passos da regulamentação, vale seguir também os conteúdos de Fiscal do blog.
Emitir NFS-e padrão nacional integrada ao financeiro no Axidia: 7 dias grátis