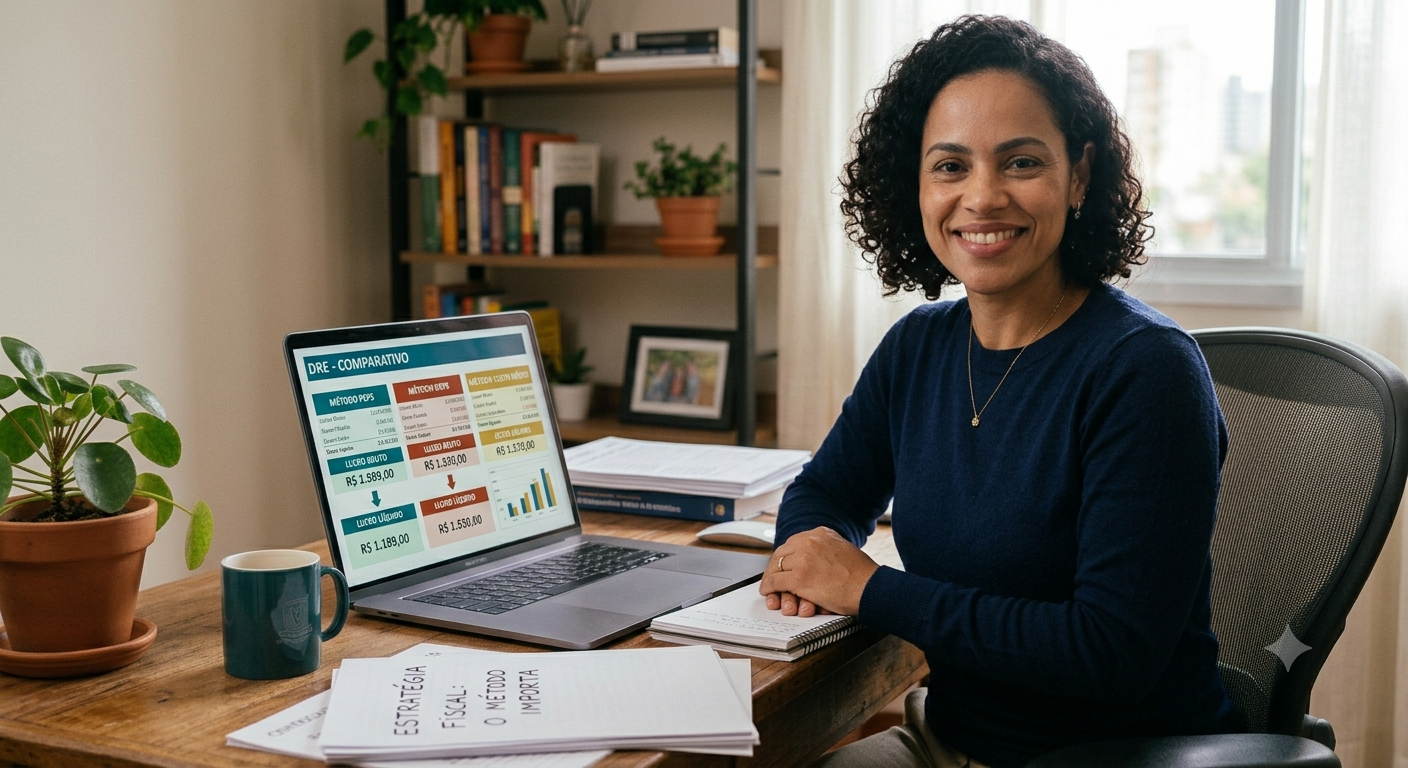
A escolha entre PEPS e custo médio parece uma decisão técnica de contabilidade, daquelas que ficam no canto da nota explicativa e ninguém revisita. Não é. Em uma empresa com estoque relevante e preços oscilando, o método de avaliação muda diretamente o lucro contábil, o IRPJ a pagar e a posição patrimonial. O efeito acumulado em poucos anos pode passar de 5 dígitos.
Este post mostra o cálculo concreto, em reais, do impacto na conta da empresa, e responde quando vale a pena trocar de método e o que precisa ser feito para a troca ser regular do ponto de vista societário e fiscal.
Os três métodos e o que a lei brasileira aceita
O CPC 16 (R1), alinhado ao IAS 2, admite dois métodos para avaliação de estoque no Brasil: PEPS (primeiro a entrar, primeiro a sair, em inglês, FIFO) e custo médio ponderado móvel. O UEPS (último a entrar, primeiro a sair, LIFO) é vetado tanto pelo CPC quanto pelo Regulamento do Imposto de Renda (RIR) para fins fiscais. Pode aparecer em relatório gerencial interno, mas não é base aceita para escrituração contábil oficial nem apuração de IRPJ.
Resumo prático: a escolha real é entre PEPS e custo médio. E ela tem que estar declarada em política contábil e divulgada em nota explicativa.
Exemplo numérico: o impacto em reais
Considere uma empresa que compra e revende um único produto. Ao longo do trimestre, ocorrem três entradas e uma saída de estoque:
- 1º de janeiro: compra 100 unidades a R$ 10,00 (total R$ 1.000)
- 1º de fevereiro: compra 100 unidades a R$ 12,00 (total R$ 1.200)
- 1º de março: compra 100 unidades a R$ 14,00 (total R$ 1.400)
- 15 de março: vende 200 unidades a R$ 20,00 (receita R$ 4.000)
O estoque inicial era zero. As compras totalizam R$ 3.600 e 300 unidades. A receita da venda das 200 unidades é R$ 4.000 nos dois métodos. O que muda é o CMV (Custo da Mercadoria Vendida), e, portanto, o lucro bruto.
No método PEPS, dão baixa primeiro as 100 unidades de janeiro (a R$ 10,00) e depois 100 unidades de fevereiro (a R$ 12,00). CMV = (100 × 10) + (100 × 12) = R$ 2.200. Lucro bruto = R$ 4.000 − R$ 2.200 = R$ 1.800. Estoque final = 100 unidades a R$ 14,00 = R$ 1.400.
No custo médio ponderado, calcula-se o custo unitário médio do estoque imediatamente antes da venda: (1.000 + 1.200 + 1.400) ÷ 300 unidades = R$ 12,00 por unidade. CMV das 200 unidades vendidas = 200 × R$ 12,00 = R$ 2.400. Lucro bruto = R$ 4.000 − R$ 2.400 = R$ 1.600. Estoque final = 100 unidades a R$ 12,00 = R$ 1.200.
Comparando: o PEPS produz lucro bruto R$ 200 maior que o custo médio nesse trimestre. O motivo é direto: em cenário inflacionário (preço subindo), o PEPS dá baixa nos itens mais antigos (mais baratos), deixando os mais caros no estoque final. O resultado: lucro maior, estoque maior e, a parte dolorida, imposto maior.
O efeito no IRPJ e na CSLL
Para uma empresa do Lucro Real, o lucro bruto adicional de R$ 200 do exemplo vira aproximadamente R$ 68 de imposto a mais, somando IRPJ (15% + adicional de 10% sobre o que excede R$ 240 mil/ano) e CSLL (9%). A alíquota agregada típica fica em torno de 34% do lucro acima do limite.
Em volume real: empresa com R$ 5 milhões de CMV anual e variação de preço média de 8% no estoque tem, em estimativa grosseira, um diferencial entre PEPS e custo médio que pode chegar a R$ 80–120 mil de lucro contábil, e R$ 27–40 mil de imposto. Não é trivial, especialmente em margens apertadas.
O ponto que se costuma esquecer: o efeito é só de timing. No longo prazo, ambos os métodos baixam todo o estoque: o que o PEPS antecipa em lucro hoje, ele paga em estoque mais alto que será baixado depois. O dinheiro do imposto, porém, sai antes, e o custo de oportunidade dessa antecipação é real, especialmente em momentos de juros altos.
Quando vale trocar de método (e quando não vale)
Trocar de método de avaliação de estoque é uma mudança de prática contábil, regida pelo CPC 23 (R1). Não é decisão administrativa simples. Os requisitos:
- A mudança precisa produzir informação mais relevante ou confiável. Argumentos válidos: alinhamento com matriz/grupo internacional que usa custo médio, integração de ERP que só suporta um dos métodos com qualidade, mudança no perfil do estoque (de itens com prazo curto para itens estocáveis longo prazo, ou vice-versa).
- O efeito retroativo precisa ser calculado e divulgado. Os balanços comparativos (ano corrente e ano anterior) precisam ser reapresentados como se o método novo sempre tivesse sido usado.
- A nota explicativa precisa explicar a natureza da mudança, a justificativa, os valores ajustados nas linhas afetadas (estoque, CMV, lucro bruto, lucro líquido, IRPJ, lucros acumulados) e o impacto por exercício.
Em geral, trocar de método “porque dá menos imposto” não passa pelo critério de relevância: é planejamento tributário disfarçado, e a Receita pode autuar como infração.
Quando não vale: empresa com preços estáveis (variação anual abaixo de 3%): o diferencial entre PEPS e custo médio fica pequeno demais para justificar o custo da mudança; empresa com volume baixo de estoque (abaixo de 5% do ativo total); empresa em ano de auditoria especial ou processo judicial pendente que envolve a base contábil: qualquer mudança de critério vira munição para o lado contrário.
Itens que costumam contaminar a apuração
Independente do método escolhido, a apuração só funciona se o estoque físico bater com o contábil. Três itens distorcem a conta com frequência em PMEs:
- Defasagem (inventário rotativo): divergência entre estoque físico e contábil acumulada por erros de baixa, perda não reconhecida ou furto. Inventário rotativo trimestral por curva ABC é mais barato e mais preciso que inventário geral anual.
- Obsolescência: item que ainda existe no estoque mas perdeu valor de mercado. O CPC 16 exige que estoque seja avaliado pelo menor entre custo e valor líquido de realização. Item que custou R$ 50 e só vende por R$ 30 precisa ser ajustado para R$ 30, e a diferença vai para resultado como perda. Não fazer essa redução supervaloriza ativo e enviesa o lucro para cima artificialmente.
- Itens sem giro: estoque com mais de 12 meses parado é candidato a obsolescência ou a liquidação programada. PEPS supervaloriza esse item (mantém o custo histórico mais baixo no balanço); custo médio dilui um pouco. Em ambos os casos, a régua é o valor líquido de realização, não o custo histórico.
O método de avaliação importa, mas é apenas a metade da equação. A outra metade é a qualidade da contagem física e do reconhecimento de perda. Sem isso, qualquer método acaba mentindo no balanço de fim de ano.